Phát hiện nhiều thiếu sót, vi phạm qua thanh tra
Thanh tra TP Bắc Ninh đã ban hành kết luận thanh tra số 350 về việc chấp hành các quy luật luật trong bệnh chữa bệnh, chữa bệnh và thực hiện nghĩa vụ tài chính đối với ngân hàng nhà nước tại Bệnh viện đa khoa Hùng Cường thuộc Công ty cổ phần Bệnh viện Hùng Cường.
Bệnh viện đa khoa Hùng Cường có địa chỉ tại số 108 đường Tuệ Tĩnh, thôn số 2, xã Hiệp Hòa, tỉnh Bắc Ninh. Công ty cổ phần Bệnh viện Hùng Cường là đơn vị quản lý chủ yếu của Bệnh viện đa khoa Hùng Cường.
    |
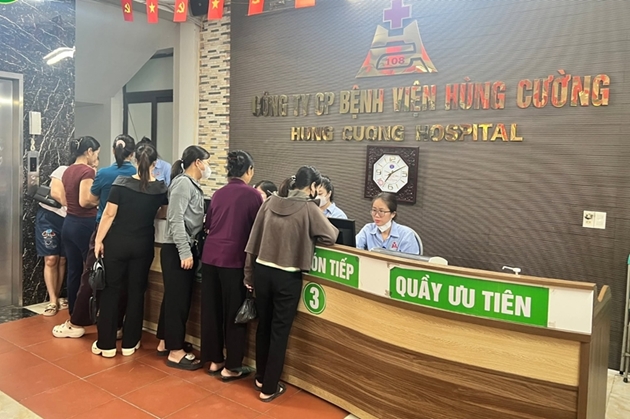 |
| Bệnh nhân đến khám tại Bệnh viện đa khoa Hùng Cường. Ảnh: BV Hùng Cường |
Về việc chấp hành các bệnh bệnh chữa bệnh bệnh, Thanh tra TP Bắc Ninh kết luận: Khu lưu giữ chất thải y tế chưa có biển cảnh báo, chưa có tên, mã số chất thải nguy hại, biểu tượng là chưa đúng quy định tại Thông tư số 20 ngày 26/11/2021 của Bộ trưởng Bộ Y tế; tủ bảo vệ chưa niêm yết đầy đủ quy trình xử lý dụng cụ, quy trình vận hành thiết bị hành động và quy trình làm sạch dụng cụ tại khu vực kiểm soát Kiểm kê kháng khuẩn là chưa quy định tại Thông tư số 16 ngày 20/7/2018 của Bộ trưởng Bộ Y tế;
Hồ sơ nhân sắp xếp chưa khoa học; các văn bằng, chứng chỉ, biên bản thanh lý hợp đồng lao động, đơn xin việc, sơ yếu lý lịch tự thuật chưa được lưu giữ tập trung, gây khó khăn cho việc tìm kiếm, tra cứu thông tin. Nội dung đơn đề nghị thực hành ghi không đầy đủ nội dung thông tin vào các mục theo mẫu số 03 Nghị định số 96 ngày 30/12/2023 của Chính phủ;
Chưa thực hiện đánh giá đồng đều về nhiệt độ, độ ẩm trong kho bảo quản thuốc là quy định chưa đúng tại Phụ lục III Thông tư số 36 ngày 22/11/2018 của Bộ trưởng Bộ Y tế. Đơn thuốc ghi tên thuốc chưa đúng quy định đối với thuốc thành phần có nhiều hoạt chất theo quy định tại khoản 4 Điều 6 Thông số 52 ngày 29/12/2017 và Thông tư số 26 của Bộ trưởng Bộ Y tế.
Về việc thực hiện nghĩa vụ tài chính đối với ngân sách nhà nước, Thanh trà TP Bắc Ninh kết luận nêu rõ, việc làm chấp hành chính sách, luật luật về thuế và nghĩa vụ về tài chính chính năm 2024 và 2025 của đơn vị còn một số thiếu hụt, sai phạm về việc kê khai, quyết định thuế Thu nhập doanh nghiệp.
Cụ thể, năm 2024: Công ty đã kiểm toán chi phí quản lý tài khoản chi trả cho bên bán đối với các sản phẩm hóa đơn mua hàng trên hai mươi triệu đồng nhưng không có chứng từ thanh toán không dùng mặt với số tiền hơn 144,9 triệu đồng là vi phạm quy định tại Điều 4 Thông số 96 ngày 22/6/2015 của Bộ trưởng Bộ Tài chính; Đánh toán vào chi phí quản lý đối với tài khoản chi mua hàng hóa đủ điều kiện thành toán tài sản cố định, tuy nhiên Công ty không thực hiện mở sổ theo dõi tài sản cố định và chiết khấu hao theo quy định mà đánh toán vào chi phí quản lý không đúng quy định hơn 61,3 triệu đồng là vi phạm quy định tại Điều 3 Thông số 45 ngày 25/4/2013 của Bộ trưởng Bộ Tài chính.
Năm 2025, Công ty toán toán vào chi phí ngân sách đối với tài khoản thanh toán khác từng lần có giá trị từ năm triệu đồng trở lên nhưng không có bằng chứng từ thanh toán không dùng tiền mặt số tiền hơn 131,9 triệu đồng là vi phạm quy định tại Điều 9 Nghị định số 320 ngày 15/12/2025 của Chính phủ; Hoàng toán vào chi phí quản lý tài khoản chi mua sắm một số hàng hóa hóa là công cụ, công cụ mà không toán toán vào chi phí trả trước và định kỳ phân bổ vào chi phí sản xuất kinh doanh số tiền hơn 164,8 triệu đồng là vi phạm quy định tại Điều 10 Nghị định số 320 ngày 15/12/2025 của Chính phủ; Bóng toán chuyển lỗi sai quy định của năm trước với số tiền hơn 137 triệu đồng là vi phạm quy định tại Điều 7 Nghị định số 320 ngày 15/12/2025 của Chính phủ.
Kiến nghị xử lý phạm vi chính
Kết luận của Thanh tra TP Bắc Ninh chỉ rõ, thiếu hụt trong công việc chấp hành các điều kiện về bệnh bệnh, chữa bệnh trước hết trách nhiệm người phụ trách chuyên môn kỹ thuật của Bệnh viện; Trách nhiệm trực tiếp thuộc về các nhân viên được giao trách từng lĩnh vực, bộ phận (phụ trách chống nhiễm khuẩn; phụ trách công tác dược; phụ trách bộ phận hành chính, tổ chức; người hành nghề).
Thiếu hụt, sai phạm trong công việc thực hiện nghĩa vụ tài chính đối với ngân sách nhà nước, trách nhiệm trước hết thuộc về Giám đốc Công ty cổ phần Bệnh viện Hùng Cường; dũng cảm trực tiếp thuộc Kế toán trưởng, Kế toán thuế của Bệnh viện đa khoa Hùng Cường thuộc Công ty cổ phần Bệnh viện Hùng Cường.
Kết luận thanh tra cũng yêu cầu Giám đốc Công ty cổ phần Bệnh viện Hùng Cường phụ trách về tài khoản tạm giữ của Thanh tra tỉnh Bắc Ninh số tiền hơn 128 triệu đồng (năm 2024 hơn 41,2 triệu đồng; năm 2025 hơn 86,7 triệu đồng) vi phạm chính sách, luật về thuế thu nhập doanh nghiệp. Căn cứ kết quả thanh tra, ngày 09/8/2026 Chánh Thanh Tỉnh đã ban hành Quyết định số 401/QĐ-TTT.NV5 về việc thu hồi tiền; ngày 9/9/2026 Công ty cổ phần Bệnh viện Hùng Cường đã thực hiện hoàn thành số tiền hơn 128 triệu đồng vào tài khoản tạm giữ của Thanh tra TP Bắc Ninh).
Về xử lý vi phạm hành chính, Thanh tra TP Bắc Ninh đề nghị Trưởng Thuế cơ sở 2, TP Bắc Ninh căn cơ độ vi phạm trong công việc chấp hành chính sách, pháp luật về thuế nêu trên, theo thẩm quyền xem xét xử phạt vi phạm hành chính về thuế theo quy định tại Điều 16 Nghị định số 125 ngày 19/10/2020 của Chính phủ quy định xử lý phạt vi phạm hành chính về thuế, hóa đơn đối với Công ty cổ phần Bệnh viện Hùng Cường.
Thanh trà TP Bắc Ninh cũng kiến nghị, yêu cầu viện đa khoa Hùng Cường, Giám đốc Công ty Bệnh viện Hung Cường nguy hiểm kinh nghiệm, xem xét trách nhiệm đối với các tổ chức, cá nhân liên quan đến việc đã xảy ra những điều nguy hiểm, hạn chế trong chấp hành các cơ sở vật chất, nhân sự, kho bảo quản thuốc, công cụ kiểm tra định nghĩa và trong việc thực thi các quy định nhà nước;
Làm biển cảnh báo tại khu lưu giữ chất thải y tế theo quy định tại Thông tư số 20 ngày 26/11/2021 của Bộ trưởng Bộ Y tế; Đóng dấu đầy đủ quy trình xử lý dụng cụ, quy trình vận hành thiết bị và quy trình làm sạch dụng cụ tại khu vực kiểm soát nhiễm khuẩn theo quy định tại Thông tư số 16 ngày 20/7/2018 của Bộ trưởng Bộ Y tế;
Sắp xếp các thành phần trong hồ sơ nhân sự đảm bảo khoa học, gọn gàng, thuận lợi cho quá trình kiểm tra, tra cứu thông tin; bổ sung đầy đủ các thông tin trong đơn đề nghị thực hành theo mẫu số 03 Nghị định số 96 ngày 30/12/2023 của Chính phủ;
Thực hiện đánh giá độ đồng đều nhiệt độ, độ ẩm trong kho bảo quản thuốc theo quy định tại Phụ lục III Thông tư 36 ngày 22/11/2018 của Bộ trưởng Bộ Y tế; thực hiện công việc kê đơn thuốc theo quy định tại Thông tư số 26/2025/TT-BYT ngày 30/6/2025 của Bộ trưởng Bộ Y tế;
Chủ động cử người hành nghề tham gia cập nhật kiến thức y khoa theo quy định tại Điều 22 Luật Khám bệnh, chữa bệnh và Điều 3 Thông tư số 32 ngày 31/12/2023 của Bộ trưởng Bộ Y tế;
Điều chỉnh lại số kế toán theo kết quả thanh tra để đảm bảo tính chính xác, phù hợp, đúng quy định của Luật Kế toán, pháp luật về thuế và văn bản hướng dẫn thực hiện.